CIUDAD DE MÉXICO.— El Instituto Mexicano del Seguro Social (IMSS) modificó las reglas de la Modalidad 40, esquema utilizado principalmente por trabajadores que dejaron un empleo formal para continuar cotizando y mejorar las condiciones de su futura pensión.
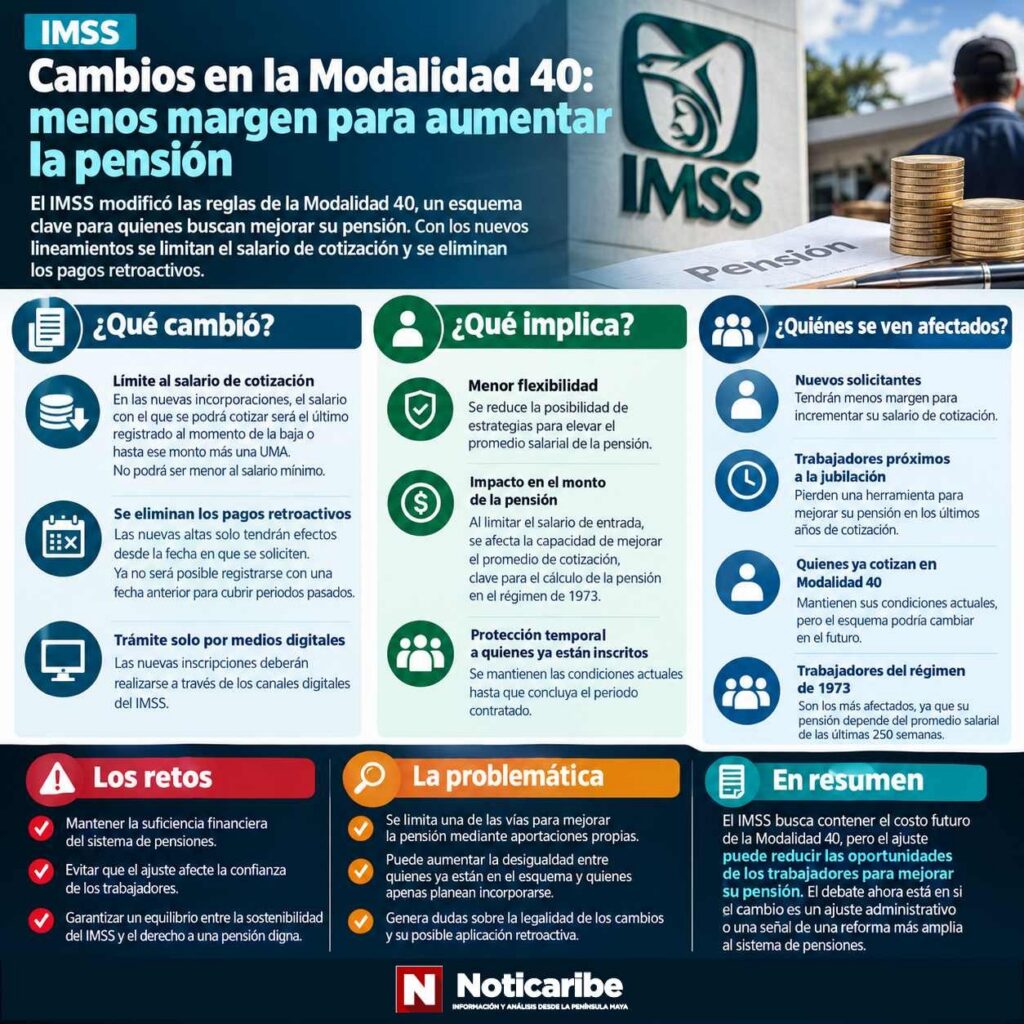
El cambio fue aprobado por el Consejo Técnico del IMSS y publicado este miércoles en el Diario Oficial de la Federación. Entre las principales modificaciones se encuentra un límite al salario con el que podrán incorporarse los nuevos solicitantes, además de la eliminación de las altas con efectos retroactivos.
Hasta ahora, quienes cumplían los requisitos podían elegir un salario de cotización superior al que tenían registrado al momento de causar baja, dentro del límite legal de 25 veces la Unidad de Medida y Actualización (UMA). El propio IMSS establece actualmente que el asegurado puede elegir un salario igual o mayor al registrado al momento de la baja, sin rebasar ese límite.
Con el nuevo acuerdo, las nuevas incorporaciones deberán realizarse con el último salario registrado al momento de la baja o hasta ese monto más una UMA, sin que pueda ser inferior al salario mínimo general.
Se eliminan los pagos retroactivos
Otro de los cambios relevantes es que las nuevas altas en Modalidad 40 tendrán efectos únicamente a partir de la fecha en que se presente la solicitud.
Esto cierra la posibilidad de registrar una nueva incorporación con una fecha anterior para cubrir periodos pasados. El IMSS también determinó que las nuevas inscripciones deberán realizarse mediante sus mecanismos digitales.
La medida afecta especialmente a quienes planeaban incorporarse a la Modalidad 40 después de una baja laboral y pagar posteriormente periodos anteriores para incrementar semanas cotizadas o mejorar el promedio salarial utilizado para determinar la pensión.
¿Qué pasa con quienes ya están en Modalidad 40?
El acuerdo establece una protección temporal para quienes ya se encuentran inscritos. Estas personas conservarán las condiciones autorizadas al momento de su incorporación hasta que concluya el periodo contratado, además de que se reconocerán las semanas y los salarios efectivamente pagados.
No obstante, el propio acuerdo deja abierta la posibilidad de que las condiciones cambien posteriormente, pues el IMSS deberá analizar durante los próximos seis meses el impacto financiero de la Modalidad 40 y, a partir de ese diagnóstico, elaborar una propuesta de modificación normativa.
El impacto en las pensiones
La relevancia del cambio está en que la Modalidad 40 se ha convertido, particularmente para trabajadores amparados por la Ley del Seguro Social de 1973, en una herramienta para elevar el salario promedio con el que se calcula la pensión.
El propio IMSS señala que su simulador de pensión para quienes están bajo el régimen de 1973 considera, entre otros factores, el promedio de los salarios base de cotización de las últimas 250 semanas, equivalentes a cinco años.
Por ello, limitar el salario de entrada para nuevos asegurados reduce una de las estrategias utilizadas para elevar ese promedio. Un trabajador que se dé de baja con un salario relativamente bajo ya no tendría, bajo las nuevas reglas, la misma posibilidad inmediata de incorporarse a Modalidad 40 con un salario considerablemente mayor.
El efecto puede ser particularmente importante para personas próximas a la jubilación que tenían previsto aprovechar los últimos años de cotización para elevar su promedio salarial y, con ello, el monto de su pensión.
Una medida para contener costos, pero con costo para el asegurado
Desde una perspectiva financiera, el cambio puede interpretarse como un intento del IMSS por contener el impacto futuro de la Modalidad 40 sobre las finanzas del sistema de pensiones. El hecho de que el propio acuerdo ordene realizar un análisis financiero durante los próximos seis meses refuerza la lectura de que el Instituto busca conocer cuánto representa este mecanismo para sus obligaciones pensionarias.
Pero existe una segunda cara del ajuste: traslada una parte del costo del equilibrio financiero del sistema hacia los trabajadores que todavía no se han incorporado.
La Modalidad 40 no es una pensión subsidiada de manera directa: el trabajador paga sus propias cuotas para mantener o incrementar su nivel de cotización. Por ello, restringir el salario con el que puede incorporarse significa limitar su capacidad para financiar una pensión mayor mediante sus propias aportaciones.
El cambio también puede profundizar la diferencia entre quienes ya están dentro del esquema y quienes todavía planeaban utilizarlo. Los primeros mantienen temporalmente sus condiciones; los segundos enfrentan desde ahora un margen mucho menor para elevar su salario de cotización.
Debate jurídico abierto
El ajuste también abrió un debate sobre las facultades del Consejo Técnico del IMSS.
El especialista en seguridad social Ricardo Martínez Rojas sostuvo que el órgano administrativo no puede modificar mediante un acuerdo las condiciones establecidas en la Ley del Seguro Social y consideró que una restricción de este alcance tendría que pasar primero por una reforma legal.
El argumento es relevante porque la controversia no se limita a cuánto podrá pagar un trabajador, sino a si un acuerdo administrativo puede modificar en los hechos las condiciones bajo las cuales los asegurados ejercen derechos pensionarios previstos en la legislación.
El especialista también advirtió que aplicar las nuevas reglas a personas que ya cotizan con un salario superior podría constituir una aplicación retroactiva en perjuicio de sus derechos. El acuerdo, sin embargo, establece que quienes ya están inscritos conservarán temporalmente sus condiciones actuales.
El fondo del problema
La modificación de la Modalidad 40 revela una tensión de fondo del sistema pensionario mexicano: el derecho de los trabajadores a mejorar su pensión mediante sus propias cotizaciones frente al costo financiero que esas pensiones representan para el IMSS.
El Gobierno federal tiene un incentivo evidente para evitar esquemas que puedan elevar de manera significativa las obligaciones futuras del Instituto, especialmente en un contexto de presión creciente sobre las finanzas públicas y de envejecimiento de la población.
Sin embargo, cerrar de manera administrativa una de las vías que han utilizado los trabajadores de la generación de la Ley de 1973 para mejorar sus pensiones también plantea una cuestión de equidad: quienes tuvieron carreras laborales con salarios bajos podrían quedar con menores posibilidades de compensar esa desventaja durante los últimos años de su vida laboral.
El propio IMSS reconoce que la Modalidad 40 no desaparece. Lo que cambia es el margen de maniobra para los nuevos solicitantes.
En ese sentido, el ajuste parece ser menos una eliminación del esquema que un primer movimiento para limitar su costo futuro y preparar una eventual reforma más amplia, cuyo contenido dependerá del análisis financiero que el Instituto deberá presentar en los próximos meses.
Para los trabajadores que actualmente analizan incorporarse, el cambio vuelve especialmente importante revisar su historial de semanas, salario registrado, régimen pensionario y fecha de baja antes de tomar una decisión. La estrategia que podía ser financieramente viable bajo las reglas anteriores ya no necesariamente produce el mismo resultado con las nuevas condiciones.
Fuente: NC